

2023年物流地产市场——新建建筑体量显著下降至约380万平方米
经济衰退与高额融资成本阻碍物流新建开发 / Logivest 在其年度《物流地产地震仪》中发布新建建筑体量调查数据 / 积极展望:2024年已有300万平方米规划物流仓库面积进入使用方洽谈阶段
2023年,物流地产市场的新建建筑体量明显回落。根据其年度《物流地产地震仪》中的内部调研数据分析,全方位咨询公司 Logivest 发布报告称,2023年全德共计动工约380万平方米物流新建面积,比2022年减少约140万平方米,降幅近27%。2023年第四季度表现尤为疲软,新建动工面积仅约40万平方米。
去年规模最大的三座新建物流物业分别是:Daimler Trucks 在 Halberstadt 约26万平方米的自用项目、GLP 在 Berlin Werder 预租给 Sonepar 和 Welog 等企业的约12.7万平方米项目,以及 Thirteen Seven / BentallGreenOak 在 Estorf 逾11.2万平方米的无预租新建项目。
“2023年的整体宏观经济环境给新建物流地产带来了双重打击,”Logivest 集团首席执行官 Kuno Neumeier 表示,“受经济疲软和租金创下新高的影响,租户和自用方对新面积的需求明显弱于往年。电商行业的降温进一步加剧了这一趋势,导致部分电商企业削减此前建立的过剩物流产能,或推迟新建项目。第二记重击则是相较于2022年大幅上涨的融资成本,这给开发商的新建开发带来了阻碍。融资成本不仅显著上升,而且由于银行态度谨慎,在许多情况下获得融资本身也变得困难得多。”
 Leipzig/Halle 物流区域从第2位跃升至第1位
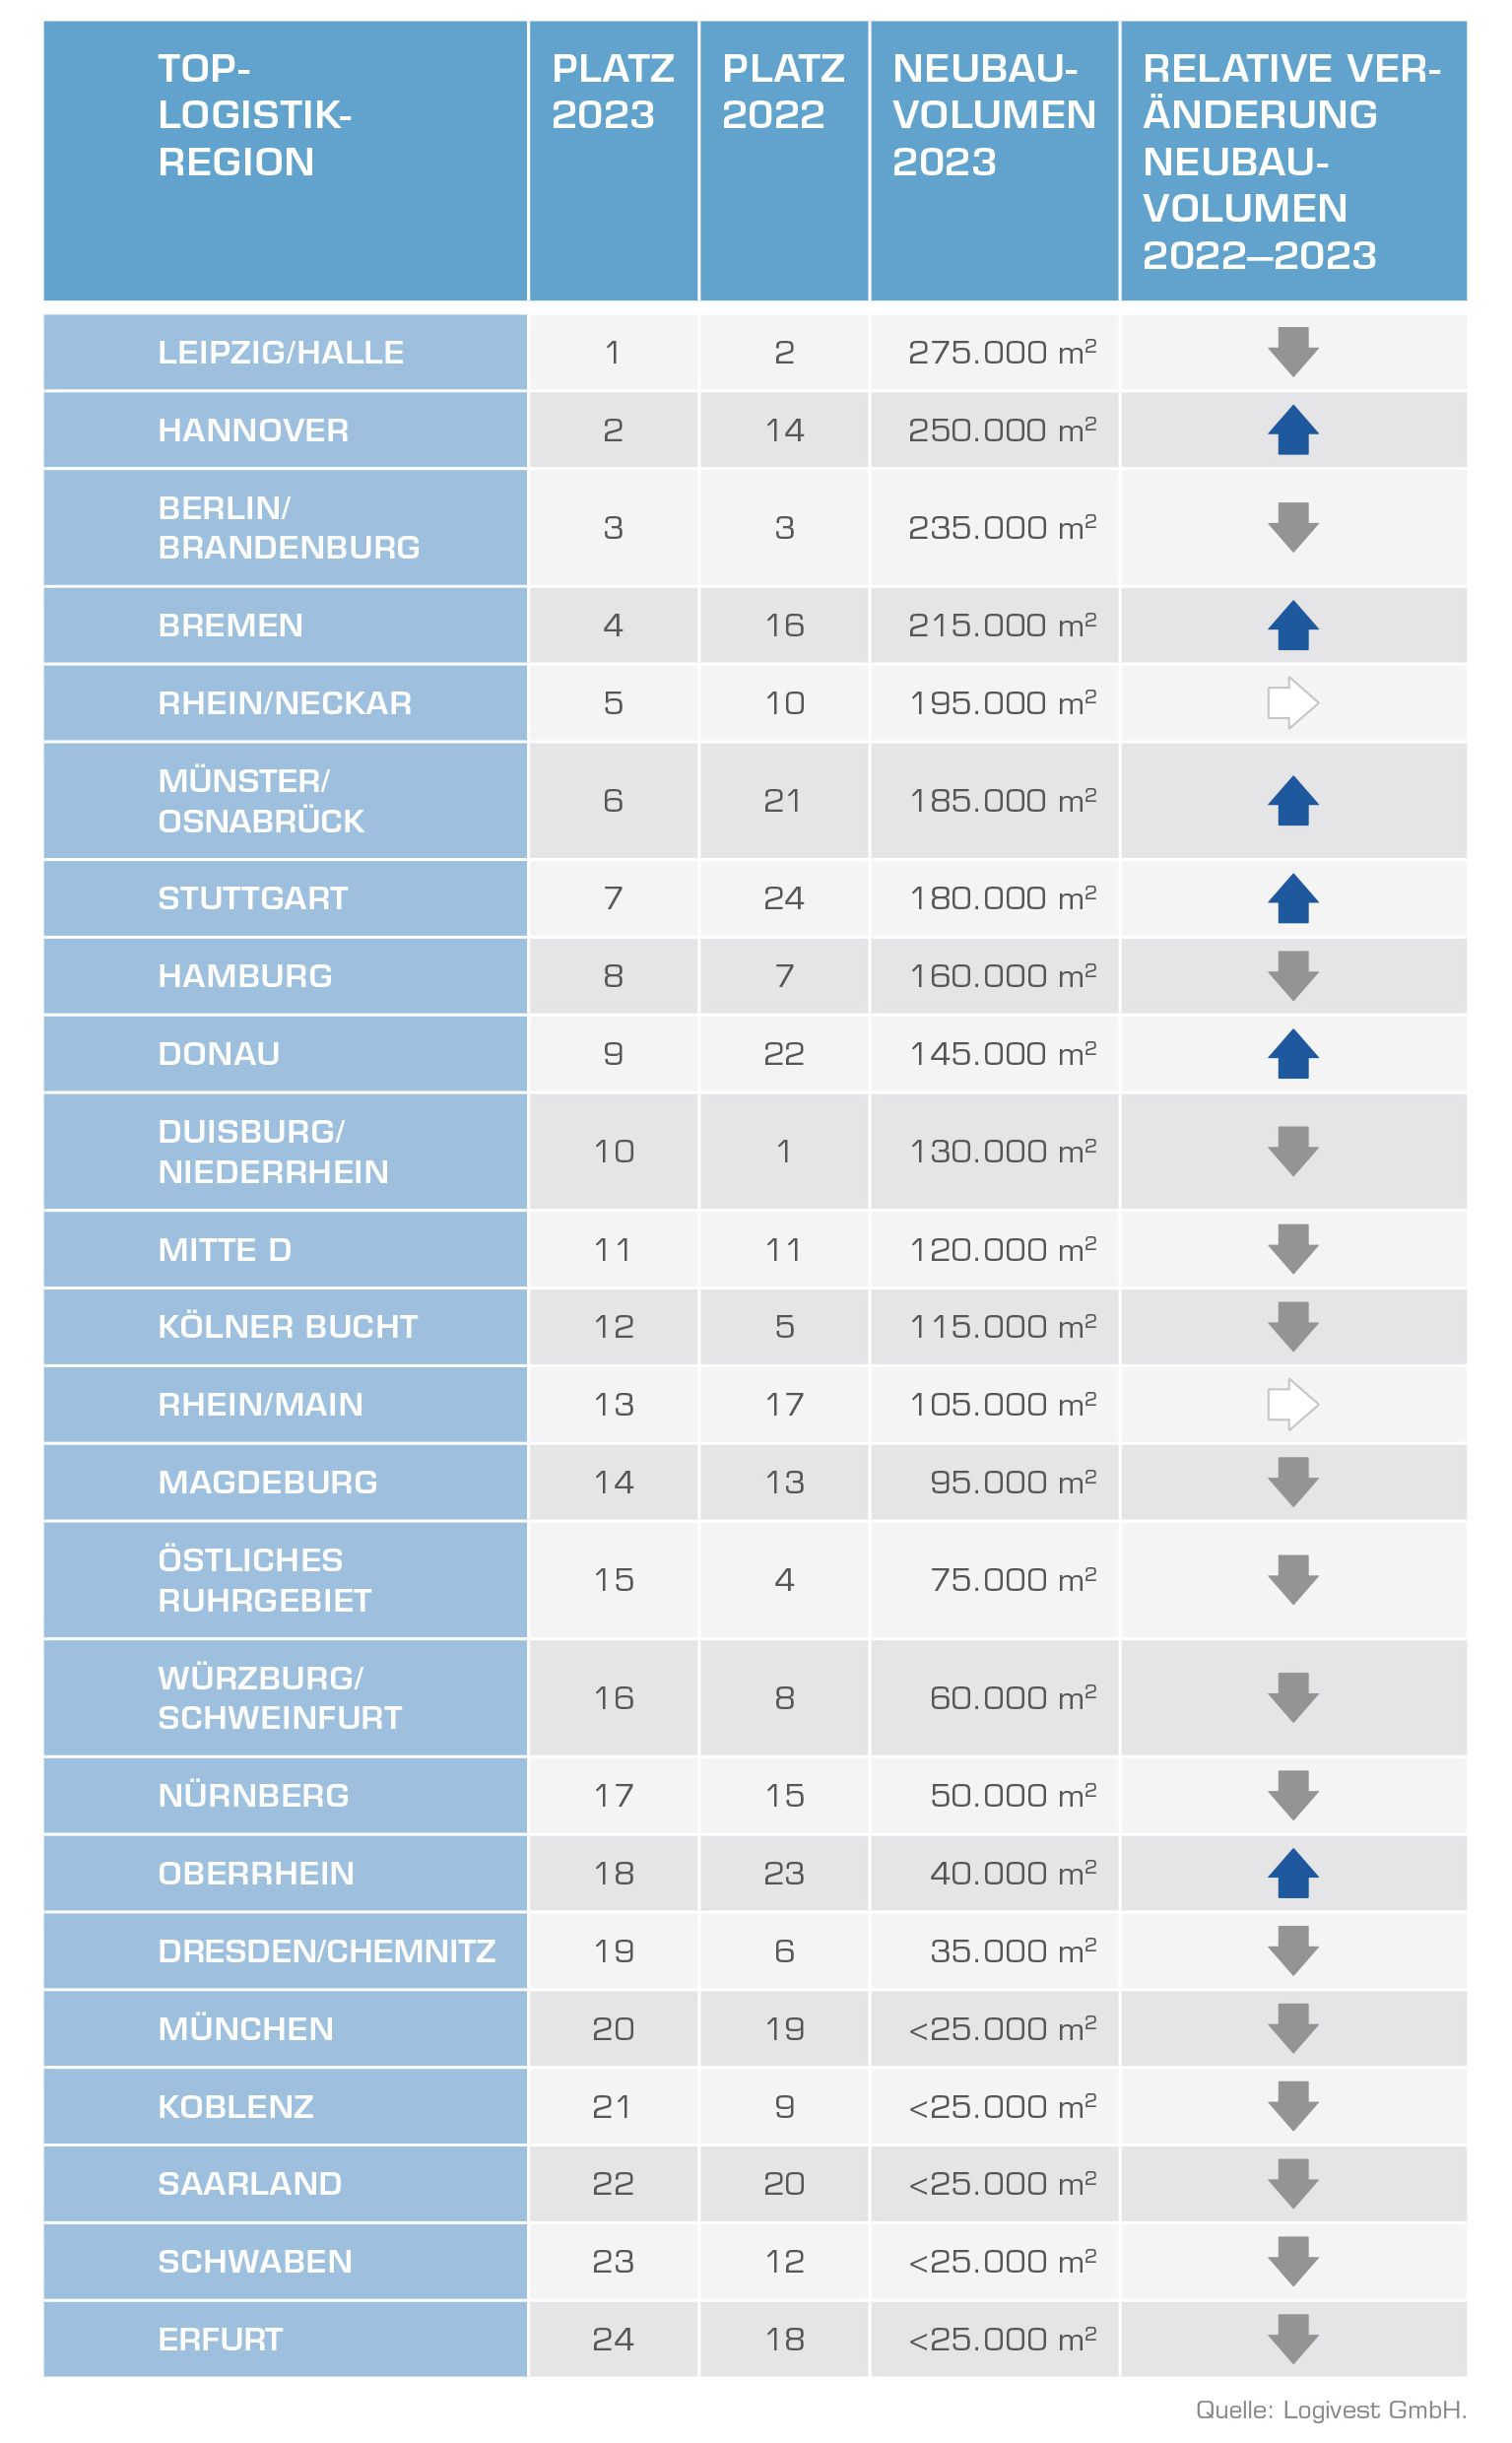
2023年,Leipzig/Halle 区域破土动工面积最多——以逾27.5万平方米位列第一。汉诺威(Hannover)以约25万平方米位居第二,与2022年相比实现翻倍以上增长(当时该区域仅排在第14位)。柏林/勃兰登堡(Berlin/Brandenburg)与2022年一样位居第三,目前约为23.5万平方米。2023年排名垫底的区域分别是慕尼黑(München)、科布伦茨(Koblenz)、萨尔州(Saarland)、施瓦本(Schwaben)和埃尔福特(Erfurt),新建面积均不足2.5万平方米。
新建物业的租金区间在5.00至16.00欧元/平方米/月之间。“土地价格是造成区域差异的重要因素之一,”Neumeier 解释道。租金最昂贵的三大市场分别是慕尼黑(München,10.50–16.00欧元/平方米/月)、斯图加特(Stuttgart,7.00–9.20欧元/平方米/月)和汉堡(Hamburg,7.50–9.00欧元/平方米/月)。
未来属于棕地开发
Logivest 首次对已开发及规划中的绿地与棕地进行了统计。2023年绿地面积约为260万平方米,而棕地面积不足其一半。但从2024年开始,转变已初见端倪。预计届时规划绿地面积约800万平方米,对应的规划棕地面积约为550万平方米。“我们看到棕地的重要性正在日益凸显——过去几年中,绿地上打造的物流面积大约是棕地的两倍,但这种比例关系未来将发生改变。核心地段可用的绿地资源正越来越少。与此同时,无论是在国家宏观层面,还是在地方微观层面,绿地开发在政策层面都面临越来越大的阻力,”Neumeier 解释道。2021年全德各类用途用地的平均开发面积仍高达每天55公顷,而根据联邦政府的目标,到2030年土地消耗量需降至每天30公顷以下。同时,市政决策者往往对新的绿地物流开发项目犹豫不决,因为这类项目并不总能获得当地选民的支持。相比之下,棕地开发不会造成新的土地硬化,且大多位于极具物流优势的核心黄金区位。
商贸企业的低谷期似乎已经过去
2023年对新建面积需求最大的行业是物流服务提供商板块,需求量约为97万平方米(比2022年减少约71%)。位居第二的是汽车企业,需求量接近59万平方米(增长约169%);商贸企业紧随其后,需求量逾57万平方米(下降40%)。充裕的项目储备表明,从2024年起,商贸企业有望以逾110万平方米成为新建面积需求最大的群体,其次是物流服务提供商(约84.5万平方米)和汽车企业(接近46万平方米)。“目前物流服务提供商态度较为谨慎,相较于搬迁和扩租至新建仓库,他们更倾向于延长现有租约;而商贸企业在2022年至2023年期间则出现了非常明显的降幅。不过这种情况预计从2024年起将重新改变,”Neumeier 表示。Logivest 的数据表明,商贸领域的这一暂时性下滑并不仅由电商企业导致。尽管电商的新建需求在2022至2023年间下降了约83%至约11.5万平方米,但实体零售业及批发业在食品与非食品领域的新建面积在2023年也出现了明显缩减。
展望:市场潜力依然存在
尽管今年遭遇挫折,但依然充裕的项目储备表明物流地产市场仍具有巨大潜力。“虽然并非所有规划项目都会在2024年落实,但规划中的物流地产面积仍达到1,200万至1,300万平方米,其中约300万平方米已进入具体的使用方洽谈阶段,”Neumeier 补充道,“近几个月来,新建项目的融资成本已显著回落,因此我们预计市场将从2024年下半年开始复苏。”
潜力最大的三大区域分别是 Leipzig/Halle 和 Duisburg/Niederrhein(均超过100万平方米)以及 Berlin/Brandenburg(逾75万平方米)。相比之下,Logistikregion Erfurt、Donau 和 Stuttgart 的新建潜力较小(均在25万平方米以下)。
2023年新建建筑体量的完整调研数据汇总于 Logivest 的《物流地产地震仪》中,预计可从2024年1月底起免费下载:https://www.logivest.de/infocenter/seismograph
